Bezpieczeństwo dziecka w drodze do szkoły i po lekcjach. Jak ograniczać najczęstsze ryzyka.
 Pisze Ekspert SzkolnaPolisa.PL · poznaj autora →
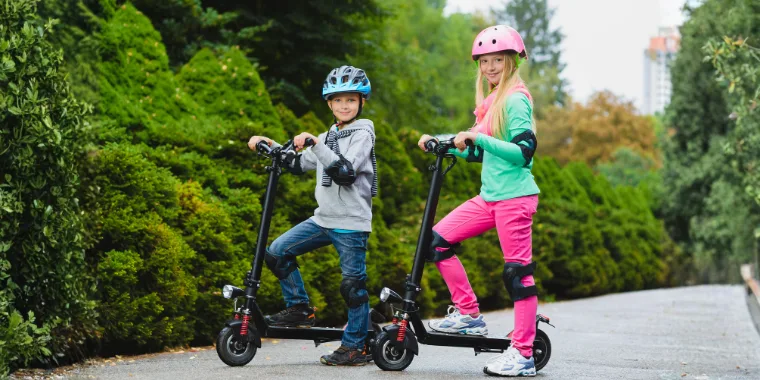
Samodzielna droga do szkoły, powrót do domu, trening, zajęcia dodatkowe i spotkania z rówieśnikami to część codzienności wielu uczniów. Im starsze dziecko, tym więcej decyzji podejmuje bez bezpośredniej obecności rodzica. Dlatego oprócz rozmowy o zasadach bezpieczeństwa dobrze sprawdzić, czy ubezpieczenie dziecka odpowiada jego wiekowi i aktywnościom.
Droga do szkoły i powrót do domu
Na trasie do szkoły dziecko może spotkać się między innymi z ruchem samochodowym, przejściami dla pieszych, wyjazdami z parkingów i ograniczoną widocznością.
Przed rozpoczęciem samodzielnych spacerów rodzic powinien wspólnie z dzieckiem przejść całą trasę i wskazać miejsca wymagające większej uwagi. Dziecko powinno wiedzieć, gdzie bezpiecznie przejść przez jezdnię, jak zachować się przy parkingu i co zrobić, jeśli się zgubi.
Podczas przechodzenia przez jezdnię telefon powinien zostać schowany, a słuchawki odłożone. Przy słabej widoczności pomocne są odblaski i jasne elementy ubrania.
W 2025 roku w Polsce odnotowano 1874 wypadki drogowe z udziałem dzieci w wieku od 0 do 14 lat. W tych zdarzeniach 1968 dzieci zostało rannych. Dane obejmują wszystkie wypadki drogowe z udziałem dzieci, ale pokazują, z jakimi konsekwencjami może wiązać się poruszanie po drogach.
Rower i hulajnoga wymagają przygotowania
Zanim dziecko zacznie samodzielnie jeździć do szkoły, rodzic powinien sprawdzić stan roweru lub hulajnogi. Sprzęt powinien mieć sprawne hamulce, światła i odblaski, a kask musi być prawidłowo dopasowany i zapięty.
Dziecko powinno wiedzieć, że podczas jazdy:
nie korzysta się z telefonu ani słuchawek,
przed skrzyżowaniem i przejazdem trzeba zwolnić,
przez przejście dla pieszych (bez wyznaczonego przejazdu dla rowerów) hulajnogę należy przeprowadzić,
trzeba zachować ostrożność wobec innych uczestników ruchu.
Od 3 marca 2026 roku dzieci poniżej 13. roku życia nie mogą kierować hulajnogą elektryczną ani urządzeniem transportu osobistego (UTO) na drodze. Wyjątkiem jest strefa zamieszkania, w której mogą kierować tymi urządzeniami wyłącznie pod opieką osoby dorosłej.
Osoby, które ukończyły 13 lat, ale nie mają jeszcze 18 lat, muszą posiadać kartę rowerową albo prawo jazdy kategorii AM, A1, B1 lub T, aby kierować hulajnogą elektryczną lub UTO. Od 3 czerwca 2026 roku osoby poniżej 16. roku życia mają obowiązek używania kasku podczas jazdy na rowerze, hulajnodze elektrycznej lub urządzeniu transportu osobistego.
NNW dziecka także poza szkołą
Wypadek może wydarzyć się nie tylko podczas lekcji. Dziecko może doznać urazu w drodze do szkoły, w domu, na placu zabaw, podczas treningu, zajęć dodatkowych albo jazdy na rowerze lub hulajnodze.
Przy wyborze NNW dziecka trzeba sprawdzić:
czy ochrona działa poza szkołą,
czy obejmuje drogę do szkoły i powrót do domu,
jak traktowane są aktywności sportowe,
czy obejmuje jazdę na rowerze lub hulajnodze,
jakie obowiązują wyłączenia, w tym związane z wiekiem dziecka lub brakiem wymaganych uprawnień.
NNW dotyczy następstw nieszczęśliwego wypadku dziecka. Możliwość wypłaty świadczenia zależy od warunków konkretnej umowy, zakresu ochrony, sumy ubezpieczenia i zapisów OWU.
Starsze dziecko i OC w życiu prywatnym
Starsze dzieci częściej samodzielnie poruszają się po mieście. Korzystają z roweru lub hulajnogi, spotykają się z rówieśnikami i podejmują decyzje bez bezpośredniego nadzoru rodzica.
W takiej sytuacji dziecko może nie tylko doznać urazu, ale także przypadkowo wyrządzić szkodę innej osobie. Może na przykład potrącić pieszego albo uszkodzić cudzy rower.
NNW i OC odpowiadają na różne potrzeby:
NNW dotyczy urazu i następstw wypadku dziecka,
OC w życiu prywatnym może pomóc pokryć roszczenia osoby, której dziecko wyrządziło szkodę.
Przy wyborze OC trzeba sprawdzić, czy polisa obejmuje dzieci i nastolatki, jazdę rowerem lub hulajnogą oraz sytuacje związane z wiekiem i wymaganymi uprawnieniami. Rzecznik Finansowy wskazuje, że dla roweru i hulajnogi elektrycznej nie ma obowiązku zawierania osobnego OC komunikacyjnego. Zakres OC w życiu prywatnym zależy od konkretnej umowy.
Bezpieczeństwo zaczyna się od rozmowy, dobrych nawyków i odpowiedniego przygotowania. Ubezpieczenie nie zastępuje ostrożności, ale może stanowić dodatkowe zabezpieczenie, gdy mimo zachowania zasad dojdzie do wypadku albo szkody.
Źródła:
Porównaj warianty I–V i dobierz sumę ubezpieczenia w 5 minut.
Porównaj warianty →